Восемьдесят четыре процента: что географическая переориентация несырьевого экспорта России означает для устойчивости и математики роста до 2030 года
24 декабря 2024 года министр промышленности и торговли России Антон Алиханов (Anton Alikhanov) представил компактный статистический портрет того, как за три санкционных года изменилась география несырьевого неэнергетического экспорта страны: доля дружественных стран среди направлений этих поставок выросла с 60,5% в досанкционном 2021 году до 81,8% в 2023 году и до 84% в 2024 году, сообщило 24 декабря 2024 года агентство «Интерфакс» (Interfax English). В том же заявлении содержались ещё два ряда данных, которые легко пропустить при чтении, но именно на них держится основной аналитический вес. Объём несырьевого неэнергетического экспорта в долларовом выражении снизился со 194,2 млрд долларов в 2021 году — максимального уровня ряда — до 190,4 млрд долларов в 2022 году и затем до 146,3 млрд долларов в 2023 году. А национальный проект «Международная кооперация и экспорт» (International Cooperation and Export) предусматривает увеличение неэнергетического несырьевого экспорта на две трети относительно уровня 2023 года к 2030 году. Прочитанные вместе, три ряда — доли, объёмы и цель — описывают экспортную экономику, которая за два года потеряла примерно четверть внешних несырьевых продаж, перестроила карту направлений вокруг более узкого круга партнёров и теперь берёт на себя обязательство существенно превысить досанкционный пик за шесть последующих лет. Настоящая статья рассматривает, что этот сдвиг концентрации направлений означает для устойчивости несырьевой экспортной базы России и чего на самом деле требует математика роста до 2030 года с учётом эффекта базы в виде провала 2023 года.
Ряд долей: три чтения одной переориентации
Ключевая статистика — это доля, и движется она двумя отчётливыми шагами. С 60,5% в 2021 году она прыгает до 81,8% в 2023 году — прибавка 21,3 процентного пункта за два года, — а затем добавляет ещё 2,2 пункта, достигая 84% в 2024 году; суммарный сдвиг за три года составляет 23,5 пункта, и эти величины шагов — простые разности опубликованных цифр. Формулировка самого Алиханова соответствует форме ряда: по его словам, первым делом министерство наращивало долю товарных поставок на рынки дружественных стран, и с 2021 года эта доля выросла более чем на 20%. Схема «большой прыжок, затем малая прибавка» указывает, что легко подвижная часть структуры направлений была перенесена в первые два санкционных года, тогда как оставшийся недружественный остаток — 16% направлений в 2024 году — состоит из потоков, которые труднее перенаправить либо которые не подвергались тем же ограничениям.
Доля может расти по двум причинам
Доля направления растёт либо потому, что увеличивается числитель, либо потому, что сжимается знаменатель, и два опубликованных ряда позволяют разделить эти эффекты для периода с 2021 по 2023 год. Применение указанных долей к указанным объёмам даёт потоки в дружественные страны порядка 117,5 млрд долларов в 2021 году и порядка 119,7 млрд долларов в 2023 году — производный прирост примерно на 1,9% за два года, — тогда как подразумеваемые потоки в недружественные страны падают примерно с 76,7 млрд до 26,6 млрд долларов, то есть производное сокращение примерно на 65%. Эти четыре долларовые величины отсутствуют в источнике; они являются арифметикой над собственными цифрами источника и несут один ясный вывод: между 2021 и 2023 годами рост дружественной доли был обеспечен преимущественно испарением поставок в недружественные направления, а не расширением поставок в дружественные. Для 2024 года заявление даёт долю, но не объём, поэтому ту же декомпозицию нельзя продолжить на последний шаг с 81,8% до 84%, и вопрос о том, пришёл ли этот последний прирост из роста дружественных потоков или из дальнейшего сжатия недружественных, на опубликованных данных остаётся открытым.
Объёмный ряд под рядом долей
Объёмный ряд рассказывает более жёсткую историю, чем ряд долей, и оба нужно держать в поле зрения одновременно. Несырьевой неэнергетический экспорт составлял 194,2 млрд долларов в 2021 году — наибольший из опубликованных объёмов; в 2022 году он умеренно снизился до 190,4 млрд долларов, примерно на 2%; а в 2023 году упал до 146,3 млрд долларов, то есть за один год минус 44,1 млрд долларов, около 23,2% уровня 2022 года. За два года категория потеряла 47,9 млрд долларов, около 24,7% объёма 2021 года; оба процента получены из опубликованных цифр. Время здесь аналитически важно: основная часть ущерба пришлась на второй санкционный год, а не на первый, и это подпись шока, передающегося через логистику и контракты, а не через мгновенное эмбарго, — маршруты, платежи и цепочки поставок рвутся с лагом, и в цифру 2023 года этот лаг и ложится.
Два ряда, поставленные рядом, порождают центральное напряжение заявления от 24 декабря. История долей — история успеха: карта направлений перестроена за три года, и четыре пятых экспорта теперь идут партнёрам, не присоединившимся к санкциям. История объёмов — история сжатия: та же экспортная база продаёт на четверть меньше, чем до начала санкций. Ни одно чтение не отменяет другого, поскольку они измеряют разные объекты — состав и масштаб, — и любая оценка переориентации, цитирующая лишь один из двух рядов, цитирует половину единой картины.
Что на самом деле утверждает формула «почти полностью компенсировали»
Резюмируя объёмный ряд, Алиханов заявил, что Россия подошла к полной компенсации негативных эффектов санкций в отношении всего неэнергетического несырьевого экспорта и продолжает восходящее движение. Разобранное внимательно, это утверждение уже и интереснее, чем декларация о восстановлении. Речь о компенсации эффектов санкций, а не о возврате к уровню 2021 года: объём 2023 года лежит примерно на четверть ниже досанкционного пика, значит, полная компенсация на данных 2023 года достигнута быть не могла. Слова «подошли» и «продолжаем восходящее движение» помещают компенсацию на траекторию 2024 года — года, для которого заявление даёт долю, но не долларовый объём. Утверждение, следовательно, направленческое: министр говорит, что к концу 2024 года траектория восстановления почти закрыла разрыв, открытый санкционным шоком, не публикуя цифры, которая закрыла бы его арифметически.
Этот зазор между утверждением и опубликованной цифрой — первое, что должен отслеживать внешний наблюдатель. Без долларового объёма 2024 года тезис о компенсации нельзя ни подтвердить, ни опровергнуть силами самого заявления; в момент появления итога за 2024 год формула «почти полностью компенсировали» превратится в измеримое расстояние в миллиардах долларов между этим итогом и досанкционным трендом. До тех пор честное чтение записи от 24 декабря таково: структура направлений перестроена полностью, тогда как объёмное восстановление заявлено как почти завершённое, но остаётся неопубликованным.
Где размещаются 84%: традиционные партнёры и новые рынки
Министр описал переориентацию как два хода, а не один. Первый — углубление традиционного круга направлений, который он назвал, перечислив страны СНГ, а также Индию, Объединённые Арабские Эмираты, Китай и Иран и добавив оговорку «и многие другие», помечающую список как иллюстративный, а не исчерпывающий. Второй — выход на рынки, где российские товары ранее не были представлены в сопоставимом масштабе; он указал их как страны Африки и Латинской Америки. Представленная как структура, карта направлений внутри 84% выглядит следующим образом.
- страны СНГ — названы первыми среди традиционных направлений российских товарных поставок;
- Индия и Китай — два крупнейших названных традиционных партнёра;
- Объединённые Арабские Эмираты и Иран — остальные названные традиционные направления;
- безымянный остаток традиционных партнёров, покрытый министерской оговоркой «и многие другие»;
- Африка и Латинская Америка — новые рынки, определённые в заявлении не перечнем стран, а отсутствием прежнего российского присутствия в сопоставимом масштабе.
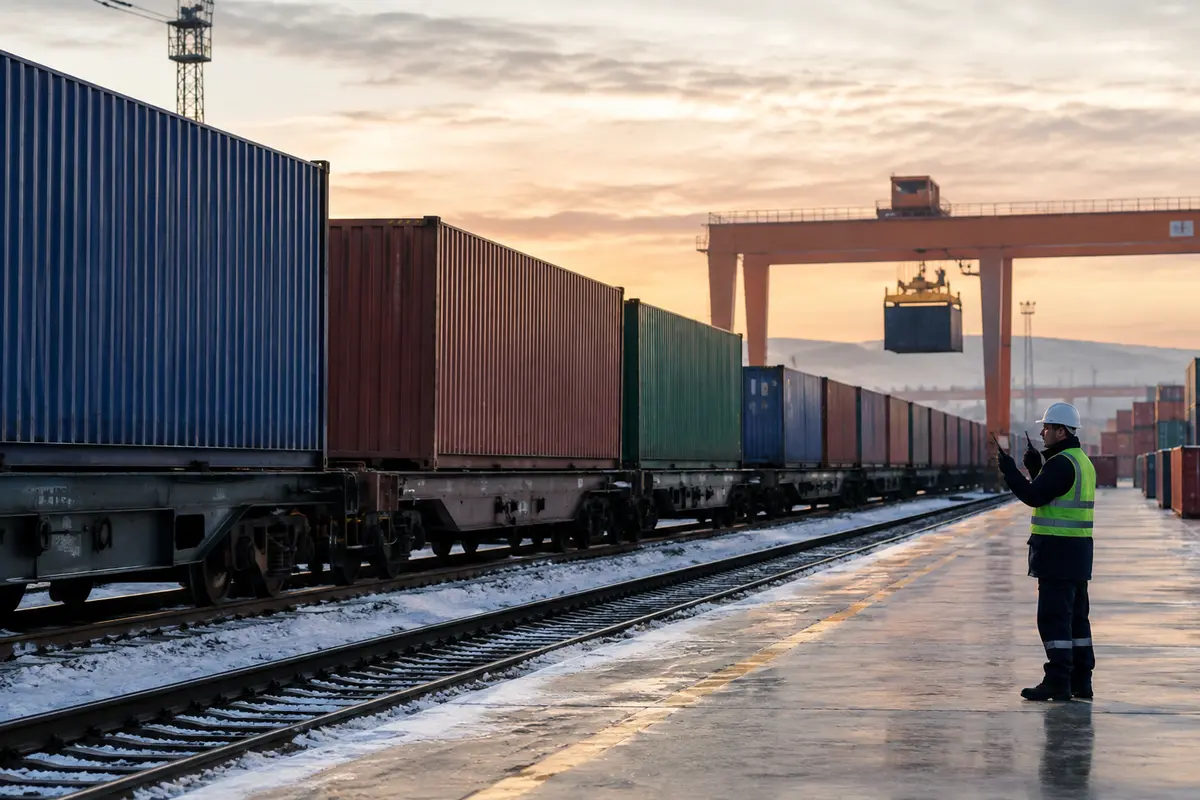
Две черты этой карты заслуживают особого внимания. Во-первых, названный традиционный круг охватывает четыре различных региона — постсоветское пространство, Южную Азию, Персидский залив и Восточную Азию, — так что дружественный блок представляет собой не единый рынок, а коалицию рынков с разной структурой спроса; именно поэтому блоковую долю в 84% нельзя читать как зависимость от одной экономики. Во-вторых, заявление не придаёт весов ни одному из названных направлений: 84% — это блоковый агрегат, и распределение внутри него, включая то, какую часть реально поглощают новые африканские и латиноамериканские рынки, не опубликовано. Переориентация, таким образом, задокументирована на уровне круга, но не на уровне стран внутри него.
Концентрация как устойчивость: двойное лезвие
До 2022 года риск концентрации российского несырьевого экспорта был направлен в сторону западных рынков; санкции превратили эту концентрацию из скрытой экспозиции в реализованную потерю примерно четверти объёма категории. Ответ — переконцентрация на дружественный блок, ныне держащий 84% направлений, — лучше всего понимать как обмен одной концентрации на другую, купленный ради устранения конкретного политического риска, который только что материализовался. Против повторения того же шока новая карта явно устойчивее: партнёры, поглощающие четыре пятых поставок, не присоединялись к ограничениям, разрушившим старые маршруты. Против прочих шоков картина менее очевидна, поскольку концентрация на уровне блока несёт собственные экспозиции: платёжная, страховая и транспортная инфраструктура внутри блока, макроэкономическое здоровье его крупнейших членов и политическая прочность самих дружеских связей становятся несущими для экспортной базы так, как не были ими, когда направления были размазаны по противоборствующим лагерям.
Диверсификация внутри дружественного блока
Африканско-латиноамериканская ветвь — элемент, смягчающий эту критику, и министр подавал её как отдельное достижение, а не как сноску: выход на рынки, где российские товары не были представлены в сопоставимом масштабе, расширяет внутреннее распределение 84% и уменьшает вес любого отдельного традиционного партнёра внутри блока. Заявление, однако, не даёт масштаба этой ветви — ни доли, ни объёма, ни списка стран, — поэтому её вклад в устойчивость пока является направлением, а не величиной. Что можно сказать по опубликованным данным, то это структурно: блок, внутренний состав которого продолжает расширяться, — это блок, чей риск концентрации продолжает снижаться, и заявленная политика выхода на новые рынки есть механизм, призванный сделать цифру 84% со временем не только больше, но и безопаснее.
Цель-2030 и эффект базы провала 2023 года
Третий ряд заявления — цель: национальный проект «Международная кооперация и экспорт» предусматривает рост неэнергетического несырьевого экспорта на две трети к 2030 году относительно 2023 года, и Алиханов выразил уверенность, что при продолжении постепенного движения цель будет взята. Базовый год важнее дроби, и здесь эффект базы провала делает свою тихую работу. Две трети сверх уровня 2023 года в 146,3 млрд долларов дают производный целевой объём около 243,8 млрд долларов, что примерно на 25,6% выше пика 2021 года в 194,2 млрд долларов; разложенные на семь лет с 2023 по 2030 год, требуемая траектория соответствует сложному темпу примерно 7,6% в год. Все три величины — арифметика над опубликованными цифрами, а не цитаты.
Эффект базы работает сразу в две стороны. Измеренная от провала, амбиция читается как множитель восстановления: две трети прироста звучат как достраивание утраченного, и политически это подаётся как завершение компенсации санкционных эффектов. Измеренная в уровнях, та же цель вовсе не является возвратом в прошлое: 243,8 млрд долларов стали бы наибольшим объёмом, когда-либо зафиксированным категорией, на четверть выше досанкционного пика, достигнутым в структуре направлений, которой до 2022 года не существовало. Будь тот же финиш выражен от базы 2021 года, он читался бы как плюс 25,6%, а не как плюс две трети; база провала удваивает видимый процент, оставляя абсолютное требование нетронутым. Любое рассуждение о том, амбициозна цель или скромна, обязано поэтому сначала назвать базовый год, ибо сама дробь скрывает тот факт, что финишная черта лежит за пределами всего, что ряд когда-либо достигал.
Цель взаимодействует с рядом долей и таким образом, что усиливает требование к дружественному блоку. Если доля 84% просто удержится до 2030 года, дружественным направлениям придётся поглотить около 204,8 млрд долларов из производных 243,8 млрд общего итога против подразумеваемых дружественных потоков порядка 119,7 млрд долларов в 2023 году — производный прирост примерно на 71% в одной лишь дружественной колонке. Если доля продолжит расти, дружественная колонка должна расти ещё быстрее. Математика 2030 года — таким образом не национальный агрегат, достигаемый где-то в мире, а конкретная нагрузка на конкретный круг партнёров, причём нынешнее поглощение ими российских несырьевых товаров было собрано наспех между 2022 и 2024 годами.
Логистика: ограничение, названное в одном дыхании с восстановлением
Объясняя спад 2022–2023 годов, министр был конкретен в причинах: отчасти разрушение сложившихся логистических цепочек поставок, проблемы перевозки товаров и иные связанные с санкциями ограничения. Этот перечень причин одновременно является прогнозом ограничений, ибо те же цепочки, что порвались, суть цепочки, через которые должно течь любое восстановление, а новые направления в целом дальше старых. Африка и Латинская Америка — дальние рынки для российских промышленников; обслуживание их растущим масштабом означает морские маршруты, точки перегрузки и условия поставки, построенные после 2022 года под санкционным давлением на судоходные сервисы, а не унаследованные маршруты досанкционной торговли.
Здесь траектория со сложным темпом 7,6% встречается с физической ёмкостью. Строительство маршрутов — работа с фронт-загрузкой: суда, коридоры и таможенная практика должны существовать прежде груза, который их оправдывает, поэтому траектория восстановления, равномерно сложная от 2023 года, требует логистических инвестиций, опережающих объёмы, которые они понесут. Соединение в заявлении тезиса о компенсации с логистическим объяснением подразумевает, что министерство видит перестройку маршрутов существенно продвинутой к концу 2024 года; опубликованная запись, вновь, даёт утверждение без тоннажа.
Проверочный список для истории переориентации
Поскольку заявление от 24 декабря соединяет завершённый структурный сдвиг с заявленным, но неопубликованным объёмным восстановлением и чувствительной к базе долгосрочной целью, оно порождает короткий список наблюдаемых контрольных точек, которые в ближайшие годы подтвердят или уточнят каждый элемент.
- публикация долларового объёма несырьевого неэнергетического экспорта за 2024 год — единственной цифры, превращающей «почти полностью компенсировали» из направления в измеримое расстояние от досанкционного тренда;
- разбивка по направлениям внутри 84% с весами СНГ, названных традиционных партнёров и новых африканских и латиноамериканских рынков, без которой блоковую концентрацию нельзя отличить от внутренней диверсификации;
- ежегодная сверка рядов долей и объёмов, то есть публикация подразумеваемых дружественных и недружественных долларовых потоков, получаемых применением доли каждого года к итогу каждого года, дабы будущие приросты доли можно было отнести на счёт роста дружественных потоков либо сжатия недружественных;
- отслеживание траектории со сложным темпом около 7,6% в год от базы 2023 года к производному уровню 2030 года порядка 243,8 млрд долларов, с заранее объявленными базовым годом и определением ряда, дабы успех в 2030 году судился по согласованной линии;
- свидетельства о ёмкости маршрутов и транспорта на африканском и латиноамериканском направлениях — частота судоходных сервисов, коридоры, условия поставки, — поскольку дальняя ветвь есть та часть переориентации, масштаб которой заявление количественно не оценивает;
- согласованные статистические определения «несырьевого неэнергетического экспорта» во всех публикуемых годах, ибо каждое сравнение выше, от пика 2021 года до цели 2030 года, настолько же прочно, насколько сопоставим ряд.
Каждый пункт наблюдаем до 2030 года и каждый фальсифицируем: год, в который доля удержится на 84%, а подразумеваемый дружественный долларовый поток встанет, точно укажет место сбоя — в объёмной колонке, а не на карте.
Заключение: перестроенная карта, незавершённый подъём
Картина, представленная 24 декабря 2024 года, — это картина экспортной географии, преобразованной под давлением: доля дружественных стран, идущая с 60,5% до 81,8% и затем до 84%; углублённый традиционный круг из СНГ, Индии, Объединённых Арабских Эмиратов, Китая и Ирана; новые рынки Африки и Латинской Америки, открытые там, где российские товары прежде не присутствовали в масштабе. Рядом стоит объёмный ряд, упавший за два года со 194,2 млрд до 146,3 млрд долларов; компенсация санкционных эффектов, описанная как почти полная, но ещё не опубликованная в долларах; и цель-2030, которая, будучи измерена от провала 2023 года, требует около 243,8 млрд долларов несырьевого неэнергетического экспорта — уровня на четверть выше всего, что ряд когда-либо фиксировал. Сдвиг концентрации направлений купил устойчивость против конкретного шока, вызвавшего обвал, ценой новой концентрации, внутреннее распределение которой ещё расширяется. То, прочтётся ли переориентация в итоге как восстановление или как перемещение, решится не долей, которая своё движение уже сделала, а объёмной колонкой и ёмкостью маршрутов, которая должна пронести её через семь лет до 2030 года.
Оставить комментарий