Финансирование оборудования ИИ и обязательства за отдельной структурой
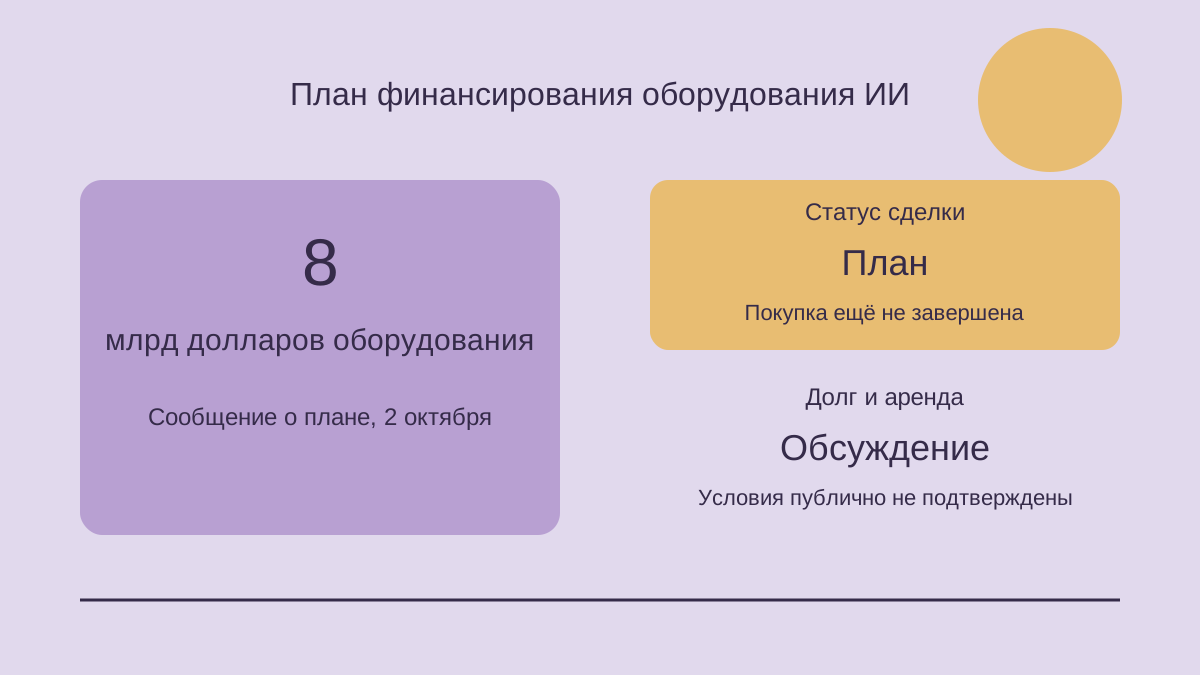
Выделение вычислительного оборудования в отдельную структуру меняет способ описания финансирования, но само по себе не устраняет обязательства, связанные с его использованием. Второго октября Интерфакс сообщил о предполагаемом плане Амазон (Amazon) передать чипы стоимостью около восьми миллиардов долларов специальному юридическому лицу и затем арендовать их. Сообщение основано на публикации Файнэншл Таймс (Financial Times), ссылающейся на источники. Оно не устанавливает, что сделка завершена, долговые бумаги выпущены или определённое отражение обязательств в отчётности уже согласовано. Именно различие между предполагаемой конструкцией и подтверждённым результатом важно для делового читателя.
В сообщении Интерфакса речь идёт о чипах Энвидиа (Nvidia), размещаемых в дата-центрах США. Отдельная структура должна, согласно изложенному плану, привлекать инвесторов посредством долговых бумаг. Ниже рассматривается организационная логика подобного финансирования, а не финансовая привлекательность предполагаемой сделки. Условная схема помогает понять, какие сведения потребуются для оценки обязательств. Она не даёт рекомендации покупать бумаги, выбирать способ финансирования или делать вывод о будущей отчётности конкретной компании.
Владелец оборудования и пользователь — разные роли
Оборудование может принадлежать одному юридическому лицу и использоваться другим. Разделение этих ролей позволяет отдельно описать имущество и условия доступа к нему. Но оно не означает, что пользователь больше не зависит от оборудования или не обязан за него платить. Для понимания конструкции нужно видеть, кто владеет предметом, кто обеспечивает его эксплуатацию и на каких основаниях пользователь получает необходимую вычислительную возможность. Название отдельной структуры не отвечает на эти вопросы. Они определяются конкретными договорами и распределением ответственности между сторонами предполагаемой схемы.
Полезная карта отношений начинается с этих ролей, а не с вывода об облегчении баланса. На ней можно показать владельца, пользователя, поставщиков эксплуатации и предполагаемых кредиторов. Каждая связь должна иметь понятный предмет: доступ к оборудованию, обслуживание, платежи или права на обеспечение. Такая карта является инструментом чтения будущих документов. Она не устанавливает содержания ещё не опубликованных условий. Её задача состоит в том, чтобы не принять смену владельца имущества за исчезновение всех связанных обязательств. Если это различие сохранено, дальнейшие сообщения о финансировании можно оценивать по конкретным связям, а не только по названию конструкции.
Долговые бумаги описывают другую связь
Когда структура привлекает средства через долговые бумаги, возникает отношение между заёмщиком и кредиторами. Оно отличается от отношения между владельцем оборудования и его пользователем. Платежи пользователя могут быть важны для способности структуры обслуживать долг, но наличие такой экономической связи не делает все договоры одним документом. Разбор должен отдельно показывать обязательства по пользованию и обязательства перед кредиторами. Иначе читатель может перенести условие из одного отношения в другое, хотя основания для такого переноса ещё неизвестны. Описание предполагаемой конструкции поэтому требует нескольких уровней, каждый со своим предметом и подтверждениями.
Для содержательной оценки нужны сведения о том, кто должен платить, когда возникает обязанность и какие условия могут изменить её исполнение. Само упоминание инвесторов не сообщает очередности требований, сроков или обеспечения. Эти вопросы следует оставлять открытыми до появления документов. В этой статье они служат примером того, как читать организацию финансирования, а не оценкой конкретного выпуска. Сообщённые переговоры нельзя приравнивать к привлечённым средствам. Деловое обсуждение становится точнее, если стадии интереса, соглашения и исполнения остаются отдельными, даже когда в краткой новости все они относятся к одному предполагаемому проекту.
Стоимость имущества не равна объёму доступных денег
Оценка оборудования, сумма его предполагаемой передачи и объём будущего привлечения могут описывать разные величины. Стоимость предмета не является автоматическим подтверждением наличия денег на банковском счёте. Привлечённые средства тоже могут поступать в определённые моменты и использоваться по условиям соглашения. Поэтому крупную сумму в заголовке нужно связывать с её предметом: имущество, финансирование, обязательство или платежи. Без этого одна величина начинает выполнять сразу несколько ролей, которых источник ей не приписывает. Читателю трудно понять масштаб конструкции, если значения используются без указания их экономического смысла.
В предполагаемой схеме полезно отдельно записать перечень оборудования, основание его оценки и события, с которыми связано движение средств. Эти записи могут оказаться предварительными и требовать уточнения. Они не должны превращаться в утверждение о ликвидности только потому, что имущество дорогое. То же относится к общей сумме аренды: она требует собственных условий и периода, а не выводится из стоимости оборудования одной строкой. Такая дисциплина помогает сохранить правильные единицы сравнения. Она также показывает, какие сведения отсутствуют, вместо создания впечатления, что одна опубликованная сумма уже раскрыла всю финансовую сторону проекта.
Вычислительная возможность зависит от окружения
Процессор является частью вычислительной системы, а не всей услугой сам по себе. Его использование связано с серверами, сетью, питанием, охлаждением и программной средой. Передача отдельного имущества поэтому не описывает автоматически передачу всех ресурсов, необходимых для работы. Организационный разбор должен определить, где заканчивается имущество структуры и начинается окружение, обеспечиваемое другой стороной. Иначе владение чипами можно ошибочно представить как самостоятельную способность предоставлять готовую вычислительную услугу. Для такого вывода нужны дополнительные подтверждения по всей системе, а не только опись дорогих компонентов.
Карта эксплуатации может идти от оборудования к условиям размещения и затем к доступу пользователя. В ней отмечают, кто отвечает за каждую зависимость и какое событие способно ограничить полезную работу. Это не утверждение о текущем состоянии названных дата-центров. Это способ показать границы предмета предполагаемого финансирования. Если в него входят только определённые компоненты, читателю нужно знать, какие функции находятся за этими границами. Тогда оценка имущества не будет молчаливо включать чужие помещения, энергоснабжение или программные возможности, в отношении которых публикация не приводит отдельных договорных сведений.
Опись нужна на уровне конкретных объектов
Общее число чипов или сумма их стоимости не заменяют идентификации отдельных объектов. Для управления имуществом полезно знать, где расположен предмет, в каком состоянии он находится и к какой системе относится. Эти сведения связывают юридическое описание с физической эксплуатацией. Если перечень обновляется, должна сохраняться возможность понять, что изменилось и на каком основании. Иначе одно название оборудования может скрывать разные состояния: поставленный компонент, установленный компонент и компонент, реально доступный для нужной задачи. Эти состояния следует различать, даже если в кратком сообщении они объединены общим словом «чипы».
Опись также помогает отделить замену от расширения. Новый объект может добавляться к существующему набору или занимать место другого, который перестал использоваться. Для учёта ответственности это разные события. Описание такого различия не означает, что предполагаемая структура уже имеет определённую процедуру замены. Оно указывает на сведения, которые сделали бы последующее сообщение проверяемым. Читатель сможет связать изменение имущества с изменением работающей системы только при ясной идентичности объектов. Без неё объявленная стоимость и доступная вычислительная возможность могут выглядеть одинаково, хотя фактически относятся к разным наборам компонентов или разным моментам времени.
Обновление технологии требует отдельного правила
Вычислительная задача и поддерживающее её оборудование способны меняться в разные сроки. Пользователь может нуждаться в другой конфигурации ещё до завершения финансового соглашения. Поэтому при описании конструкции важно видеть, как предполагается обращение с заменой, модернизацией и прекращением использования. Эти вопросы не получают ответа из самого наличия аренды или отдельного юридического лица. Они требуют конкретных условий. Если их не назвать, первоначальная опись может ошибочно выглядеть как неизменная основа работы на весь период финансирования. Между технической пригодностью и сроком обязательств следует сохранять отдельную границу.
Разбор может выделить случаи, при которых объект остаётся пригодным для текущей задачи, нуждается в изменении окружения или больше не требуется пользователю. У каждого случая могут быть разные операционные последствия. Но из такого разделения нельзя заранее вывести условия будущей сделки или остаточную стоимость имущества. Это вопросы для документации и подтверждённых данных. В статье они показывают, почему технологический жизненный цикл должен читаться вместе с договорным периодом. Один не объясняет другой автоматически. Такое сопоставление помогает избежать слишком простого вывода, что дорогой актив всегда поддержит любые обязательства на протяжении любого выбранного срока.
Платёжная последовательность важнее общего обещания
Пользователь может перечислять деньги по одному графику, а структура обслуживать обязательства по другому. Даже при ожидаемом наличии поступлений моменты платежей имеют значение. Разница во времени не доказывает проблему, но требует ясного описания. Для понимания конструкции полезно видеть, какое событие создаёт платёж пользователя, когда средства становятся доступными структуре и когда возникают её собственные обязательства. Общая фраза о долгосрочной аренде не раскрывает эту последовательность. Она оставляет открытыми условия, которые связывают операционное использование оборудования с исполнением финансирования в конкретные даты.
Такая последовательность может быть показана без прогнозирования доходности. В ней достаточно обозначить события, ответственных и зависимости. Неизвестный срок следует оставить неизвестным, вместо произвольного заполнения удобным допущением. Это организационный инструмент, а не рекомендация кредитовать проект. Его польза заключается в отделении предполагаемой экономической логики от подтверждённого движения средств. Если появятся будущие документы, читатель сможет сравнить их с картой вопросов. До этого момента наличие возможного платёжного потока не является доказательством завершённого привлечения или исполнения обязательств. Каждая стадия сохраняет собственное значение и требует соответствующего подтверждения.
Поддержка другой стороны должна быть названа прямо
Известное имя пользователя оборудования может влиять на восприятие конструкции. Однако репутация компании не является текстом гарантии или обязательства поддерживать отдельное юридическое лицо. Если такая поддержка предусмотрена, для её понимания нужны конкретные основания и границы. Если сведения не опубликованы, наличие известного участника не должно заполнять этот пробел. Разбор финансовой новости может прямо отделять имя участника от документа, определяющего его ответственность. Это особенно существенно, когда в сообщении обсуждаются ожидания будущих инвесторов, а не подтверждённые условия привлечения средств и согласованные права каждой стороны.
Полезные вопросы касаются того, какую обязанность предполагает читатель и где она записана. Договор на использование оборудования, обязательство по платежам и поддержка долга структуры могут иметь разные предметы. Объединять их можно только на основании сведений, а не удобства объяснения. Эта статья не делает вывода о наличии либо отсутствии конкретной поддержки в предполагаемом плане. Она сохраняет вопрос открытым. Такой подход позволяет описывать участие крупной компании без превращения её известности в универсальное подтверждение будущего результата, кредитного качества или способа распределения последствий между неизвестными пока сторонами соглашения.
Отдельное лицо не определяет отчётность автоматически
Создание юридического лица и способ представления обязательств в финансовой отчётности относятся к разным вопросам. Сам факт отделения имущества не устанавливает итогового бухгалтерского отражения. Для такого вывода нужны применимые правила, конкретные условия и оценка отношений между участниками. Поэтому выражения об облегчении баланса, передаваемые в новостях со ссылкой на источники, следует сохранять в роли описания предполагаемой цели или ожидания. Их нельзя превращать в уже подтверждённый результат. Название специальной структуры само по себе не решает, какие сведения появятся в будущем отчёте компании.
В организационном разборе достаточно зафиксировать эту границу, не предлагая бухгалтерского заключения. Читатель может отдельно отметить опубликованную цель, неизвестные условия и сведения, необходимые для окончательной оценки. Такая запись точнее утверждения, что обязательства исчезнут с баланса только вследствие переноса активов. Она также не утверждает обратного результата: конкретная оценка остаётся за пределами имеющегося сообщения. Объяснение финансовой конструкции полезно именно тогда, когда различает юридическую форму, экономические связи и отчётное представление. Смешение этих уровней создаёт уверенность, которой доступные подтверждения не поддерживают, даже если сама схема выглядит привычной.
Эксплуатационные записи поддерживают проверяемость
После возможной передачи имущества его состояние продолжает меняться. Размещение, обслуживание, замена и фактическое использование создают сведения, которые могут понадобиться разным участникам. Поэтому описание конструкции должно учитывать, кто ведёт записи и как связывает их с описью объектов. Периодический отчёт без понятной связи с имуществом может быть удобным документом, но не полной картиной эксплуатации. Проверяемость требует сопоставимого предмета. Читатель должен понимать, относится ли сообщение к тому же оборудованию и тому же периоду, которые лежат в основании другого элемента финансового описания.
В этом отношении организационная схема похожа на систему передачи информации между командами. Одни специалисты видят физическое оборудование, другие отвечают за договоры, третьи читают финансовые сообщения. Если у них разные определения объекта, сравнение становится трудным. Общая опись, даты наблюдений и понятные роли помогают уменьшить такое расхождение. Это возможный принцип организации, а не описание действующего внутреннего процесса названной компании. Его ценность состоит в том, чтобы будущая оценка опиралась на согласованные сведения, а не на несколько внешне похожих цифр, каждая из которых в действительности относится к собственному предмету.
Предполагаемую схему читают по стадиям
Переговоры показывают обсуждение интереса. Согласованные документы описывают права и обязанности. Передача имущества и поступление средств относятся к исполнению. Последующая эксплуатация даёт другую группу подтверждений. Эти стадии могут быть связаны одной целью, но не должны заменять друг друга в новости. Сообщение о плане полезно прежде всего как указание на вопросы, которые могут стать существенными при дальнейших публикациях. Оно не позволяет заранее объявлять завершёнными все последующие действия. Чем яснее разделение стадий, тем легче сравнивать новое сообщение с предыдущим и замечать, что именно изменилось.
- Разделять владение оборудованием, его использование и отношения с кредиторами.
- Связывать каждую сумму с предметом, периодом и стадией исполнения.
- Отдельно читать окружение оборудования, его обновление и платёжную последовательность.
- Не выводить отчётное представление или поддержку долга из названия структуры.
Предполагаемый план финансирования вычислительной инфраструктуры делает эти различия заметными, но не устраняет необходимость подтверждений. Полезный деловой разбор должен двигаться от сообщения о намерении к конкретным объектам, отношениям и выполненным действиям. Пока условия неизвестны, обоснованным результатом является карта вопросов, а не уверенное заключение о переносе риска или исчезновении обязательств. Именно такой подход позволяет обсуждать крупную сумму без придания ей нескольких неподтверждённых значений. Он сохраняет различие между объяснением возможной конструкции и утверждением, что эта конструкция уже действует с определёнными финансовыми последствиями для каждой стороны.
Оставить комментарий