Подъём в цепочке стоимости электрики и электроники: окно Малайзии в пять-восемь лет, перекос иностранного капитала 97,6% и Национальная стратегия полупроводников
Когда Национальный инвестиционный совет Малайзии в апреле 2024 года решил, что стране нужна Национальная стратегия полупроводников (National Semiconductor Strategy), и поручил Министерству международной торговли и промышленности (MITI) представить её до конца мая 2024 года, это поручение легло на отрасль необычной формы. Это шестой по величине в мире экспортёр электроники и полупроводников; на страну приходится около 7% мировых торговых потоков полупроводников и примерно 13% мировых операций задних переделов — тестирования и корпусирования микросхем; и при этом её инвестиционная база на 97,6% иностранная, а доля внутренних прямых инвестиций составляет лишь 2,4%. Настоящий анализ читает стратегию не как анонс промышленной политики, а как попытку исправления: перекоса капитала, позиции в цепочке стоимости и окна, которое отраслевые эксперты оценивают в пять-восемь лет.
Три числа, определяющие положение страны, — шестой экспортёр, 7% торговых потоков, 13% задних переделов, — это не три взгляда на одну и ту же силу. Это карта того, где именно в цепочке страна зарабатывает и где не зарабатывает, и стратегию, объявленную в 2024 году, лучше всего понимать как попытку перерисовать эту карту до того, как закроется окно, в котором перерисовка ещё возможна. Далее позиция отделяется от перекоса, перекос — от окна, а окно — от инструментов, которыми государство решило на него воздействовать.
Шестой экспортёр, 13% задних переделов: как читать три числа
Место Малайзии в глобальной цепочке электрики и электроники (E&E) велико по любому экспортному рейтингу: шестое место в мире среди экспортёров электроники и полупроводников, через страну проходит около 7% мировых торговых потоков полупроводников. Третье число объясняет первые два. Около 13% мировых операций задних переделов — тестирования и корпусирования микросхем после того, как пластина покидает переднюю фабрику, — находятся в Малайзии. Страна является не маргинальным участником, который просто много экспортирует, а структурным узлом финальной стадии производства полупроводников, и её экспортный ранг — следствие этого узлового положения, а не самостоятельный факт.
Прочитанные вместе, три числа показывают и форму ограничения. Доля задних переделов в 13% против доли в 7% от совокупных торговых потоков означает, что вес страны сосредоточен на той стадии цепочки, где она сильнее всего, и тоньше на стадиях, где стоимость на единицу активности выше: проектирование микросхем, переднее производство пластин, оборудование и материалы. Задние переделы — это там, где конкурентоспособность решают объём, дисциплина и контроль издержек; передний передел и слой проектирования — там находятся интеллектуальная собственность и ценовая власть. Экспортный ранг Малайзии построен на первом, и вопрос, который неявно ставит стратегия 2024 года, — можно ли добавить второе, не потеряв первого.
Практический смысл этого различия виден в том, как формируются экспортные строки страны: корпусированная и протестированная микросхема покидает Малайзию как готовый экспортный товар, тогда как стоимость проектирования и передней фабрики остаётся в юрисдикциях, где находятся центры разработки и головные предприятия. Поэтому доля в 7% мировых торговых потоков — это доля физического прохождения продукции через страну, а не доля стоимости, которую страна удерживает; разрыв между этими двумя долями и есть то пространство, в которое нацелена стратегия 2024 года.
Почему задние переделы — одновременно актив и потолок
Задние переделы являются активом, потому что их трудно быстро воспроизвести: мощности тестирования и корпусирования требуют квалифицированных заводов, стабильных коммунальных систем, логистических коридоров и, прежде всего, опытного инженерного и технического персонала, который накапливается десятилетиями. Доля Малайзии в 13% — это осадок пятидесяти лет такого накопления, и ни один конкурент не купит его за один инвестиционный цикл. Они являются потолком по той же причине: страна, чья полупроводниковая идентичность определена финальной стадией, притягивает инвестиции, усиливающие именно эту стадию, потому что это то, что страна доказуемо умеет, и потому что многонациональный капитал размещает каждое звено цепочки там, где его уже выполняют лучше всего.
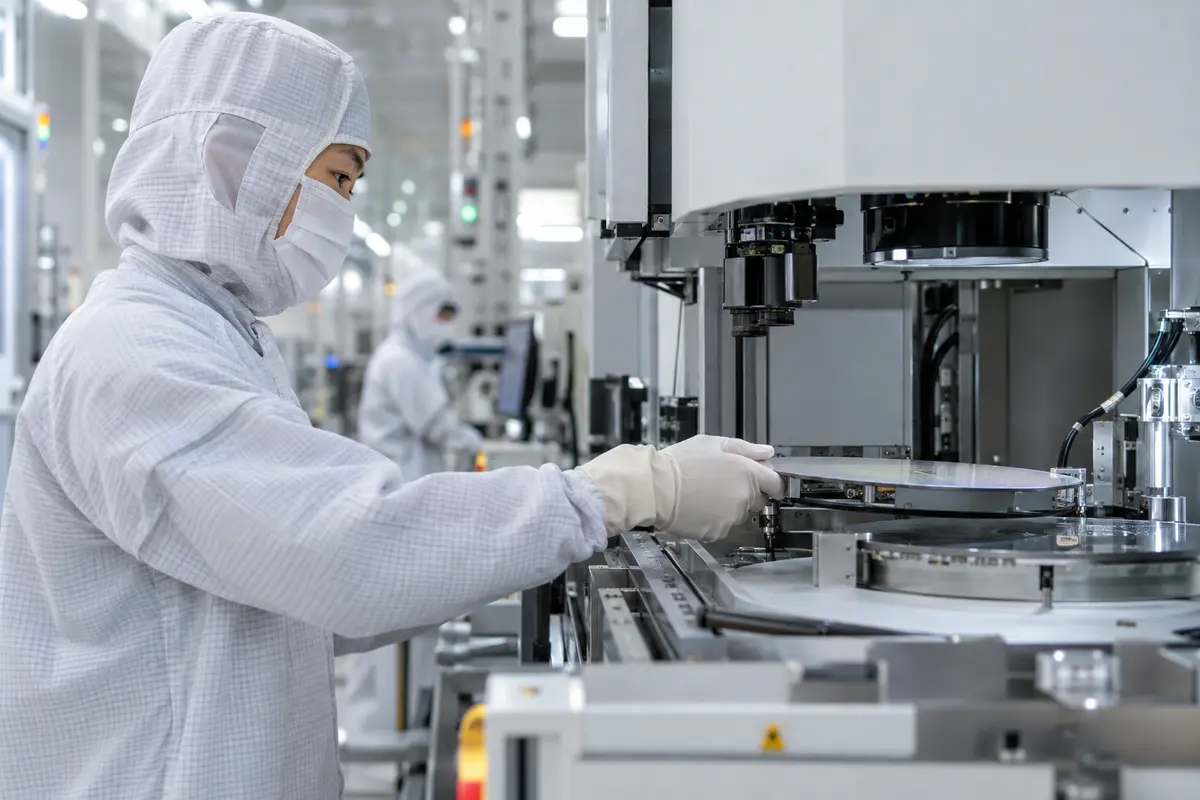
Подъём по цепочке поэтому не означает отказа от задних переделов; он означает их расширение в сторону передового корпусирования, сегмента, где само корпусирование становится технологией производительности, а не финишной операцией, и добавление проектирования и переднего производства рядом. Именно в этом направлении указывают инвестиционные анонсы 2024 года, и именно в этом направлении капитальная структура страны готова следовать меньше всего, поскольку передовое корпусирование и проектирование капитало- и трудоёмки иначе, чем сборка.
Перекос 97,6%: три года инвестиций в E&E почти без внутреннего капитала
В 2021–2023 годах в сектор электрики и электроники Малайзии было инвестировано 262,7 млрд ринггитов. Из этой суммы 97,6% составили прямые иностранные инвестиции и лишь 2,4% — внутренние прямые инвестиции. Это соотношение не сноска к истории успеха сектора; участники отрасли отметили его как приоритет для исправления, поскольку оно описывает, кому принадлежат мощности, которые прославляют экспортные рейтинги. Сектор, являющийся шестым экспортёром в мире и на 2,4% финансируемый внутренним капиталом, в терминах собственности — сектор, размещённый в Малайзии, а не сектор Малайзии.
Последствия перекоса структурны, а не риторичны:
- мобильный капитал: инвестиционные решения принимаются в советах директоров за пределами страны, по логике глобального портфеля, поэтому мощности могут быть перераспределены в другие страны при изменении этой логики, независимо от местных результатов;
- тонкие перетоки знаний: внутренняя база поставщиков вокруг иностранных заводов остаётся узкой, когда местные фирмы почти не владеют долями в секторе, ограничивая передачу технологий и управленческого опыта, которую несёт локальное участие;
- извлечение стоимости за рубежом: прибыль, созданная малайзийскими операциями, в основном репатриируется, поэтому разрыв между тем, что сектор производит в стране, и тем, что страна удерживает, остаётся широким;
- более слабая переговорная позиция: принимающая экономика, дающая землю, коммуникации и труд, но не капитал, имеет меньше рычагов над тем, какие активности — и какие переделы стоимости — размещаются на её территории.
Что доля внутреннего капитала в 2,4% оставляет на столе
Цифра 2,4% — это также высказывание о местных фирмах, которые не участвовали. Отраслевые голоса в 2024 году выступали за модель полупроводникового фонда по европейскому образцу, нацеленного на местные стартапы и малые и средние предприятия, именно потому, что недостающему внутреннему слою не хватает не амбиций, а ёмкости баланса. Местный поставщик или дизайн-стартап, конкурирующий за место в цепочке поставок многонациональной компании, сталкивается с стоимостью капитала и циклами квалификации, которые при доле внутренних инвестиций 2,4% почти невозможно преодолеть без публичных инструментов. Предложение о фонде — это, по сути, попытка превратить стимулирующий бюджет государства во внутреннюю долю собственности в цепочке.
Всё это не означает, что иностранные инвестиции являются проблемой. 262,7 млрд ринггитов 2021–2023 годов построили заводы, рабочие места и экспортные мощности, которые были нужны экономике, и стратегия 2024 года не предлагает их замедлять. Спор идёт о композиции: отрасль, рост которой на 97,6% финансируется извне, растёт со скоростью и в направлении внешних решений, а окно, описанное ниже, слишком коротко, чтобы оставлять эту композицию без внимания.
Окно поколения в пять-восемь лет
Срочность, стоящая за стратегией, исходит из оценки времени, которую отраслевые фигуры сформулировали необычно прямо. Лу Ли Лиан (Loo Lee Lian), главный исполнительный директор ИнвестПенанг (InvestPenang), и Лай Пин Ён (Lai Pin Yong) из венчурной фирмы БлюЧип (BlueChip VC) описали текущий момент как шанс раз в поколение и оценили его длительность в пять-восемь лет — с оговоркой, что он может оказаться короче пяти. Окно такой длины — не горизонт планирования, а крайний срок. Перенос полупроводниковых мощностей, начавшийся после шоков предложения начала 2020-х, и восходящий цикл мирового спроса на чипы открыли набор решений, за которые конкурирующие локации борются наперегонки, а решения такого рода принимаются один раз за инвестиционный цикл.
Ограничения, которые решают, захватит ли Малайзия окно, в перечислении самой отрасли физичны и человечески:
- земля: подходящие промышленные земли в сложившихся кластерах дефицитны, и новые мощности конкурируют за те же участки;
- вода: производство полупроводников водоёмко, и водоснабжение в главном кластере уже является ограничением планирования;
- перегруженность: порты, дороги и коммунальные системы вокруг зрелых промышленных зон несут нагрузку пятидесяти лет накопления;
- инженеры: рабочая сила, делающая возможной долю задних переделов в 13%, — та же рабочая сила, из которой должен черпать каждый новый завод, и она не масштабируется со скоростью объявленных инвестиций.
Против этих ограничений стоит конкуренция, которой с той же интенсивностью не существовало десятилетие назад: другие экономики АСЕАН и Индия добиваются тех же перемещаемых мощностей собственными стимулирующими пакетами и собственными преимуществами по стоимости труда. Окно, в котором несколько локаций конкурируют за одни и те же проекты, закрывается, когда проекты размещены, а не когда заканчивается цикл. Поэтому оценка в пять-восемь лет важнее любой отдельной цифры стимулов: она говорит, что решения о размещении, на которые пытается повлиять стратегия, будут в основном приняты в первой половине текущего десятилетия.
Кадровое ограничение связывает первым
Из четырёх ограничений инженеры связывают первыми, потому что землю и воду можно добавить капиталом и временем, а инженерный корпус — нет. Ответом отрасли в 2024 году стал призыв к национальному кадровому и STEM-плану — согласованной программе производства, удержания и возвращения инженеров в масштабе, которого требуют объявленные заводы, — и последовавшая стратегия приняла эту цель в самой конкретной из доступных форм: подготовка 60 000 инженеров. Цель такого размера — признание масштаба разрыва; это также единственное обязательство в стратегии, которое нельзя исполнить выписыванием чека, что и делает его самой информативной частью пакета.
Национальная стратегия полупроводников: ответ государства на проблему частного капитала
Национальная стратегия полупроводников была поручена МИТИ решением Национального инвестиционного совета, объявленным премьер-министром Анваром Ибрагимом (Anwar Ibrahim) в апреле 2024 года, с публикацией до конца мая 2024 года. Её инструменты, кристаллизовавшиеся в течение года, соответствуют приведённому выше диагнозу: целевые стимулы в 25 млрд ринггитов, направляющие инвестиции в те переделы стоимости, которые страна хочет добавить, и цель подготовки 60 000 инженеров для снятия ограничения, связывающего первым. Прочитанный против перекоса 97,6%, стимулирующий конверт — это попытка сделать композицию будущих инвестиций отличной от композиции 2021–2023 годов; прочитанный против окна — попытка разместить заявку страны внутри пяти-восьми лет, в которые заявка ещё может выиграть.
Вопросы дизайна — те, на которые должен ответить любой стимулирующий пакет такого размера. Стимулы могут привлечь завод, но сами по себе не могут изменить, какой передел цепочки этот завод занимает, а именно о переделе идёт спор о цепочке стоимости. Они могут снизить стоимость капитала для многонациональной компании, но не создают внутренней базы поставщиков, если местные фирмы не включены в периметр явно, — и здесь предложение полупроводникового фонда по европейскому образцу для местных стартапов и МСП соединяется с логикой стратегии. И они могут объявить кадровую цель, но план, обеспечивающий подготовку 60 000 инженеров, требует совместного движения университетов, отраслевых стажировок и политики удержания на периоде более длинном, чем само окно.
Как окно открылось: инвестиционная ведомость 2024 года
Месяцы после представления стратегии проверили её быстрее, чем проверяется большинство промышленных стратегий. Интел (Intel) обязалась вложить 7 млрд долларов США в мощности передового корпусирования в Пенанге, а Инфинион (Infineon) — 25 млрд ринггитов в фабричные мощности: два анонса, лежащих точно на том переделе, на который стратегия хочет подняться, поскольку передовое корпусирование — это расширение задних переделов в более высокую стоимость, а не уход от них. Одобренные инвестиции в E&E достигли 47 млрд ринггитов за первые девять месяцев 2024 года, что равно 53% всех одобренных инвестиций в обрабатывающую промышленность за период, а совокупные одобренные инвестиции в E&E с января 2021 года достигли 309,7 млрд ринггитов. Экспорт E&E составил 491 млрд ринггитов в январе–октябре 2024 года, плюс 1,5% в годовом выражении, — скромный темп роста на очень большой базе, согласующийся с сектором в восходящем цикле, а не в буме.
Итоговый обзор сектора, опубликованный изданием Зе Эдж Малайзия (The Edge Malaysia) 13 января 2025 года, поместил среднесрочную рамку вокруг этих потоков: прогнозируется рост сектора на 11,41% ежегодно в 2024–2029 годах до 27,48 млрд долларов США. Сложный темп роста такого порядка, применённый к сектору, который уже держит 13% мировых операций задних переделов, описывает отрасль, расширяющуюся внутри существующего передела, пока стратегия пытается добавить новые. Произойдут ли расширение и подъём вместе — эмпирический вопрос, на который ответят ближайшие пять лет.
Вердикт: четыре теста подъёма
Успех стратегии будет измеряться не размером стимулирующего конверта, а движением четырёх наблюдаемых соотношений и мощностей:
- внутренняя доля инвестиций в E&E: любой устойчивый рост выше 2,4% уровня 2021–2023 годов стал бы первым доказательством того, что перекос капитала исправляется, а не описывается;
- конвейер инженеров: прогресс к цели в 60 000 инженеров, измеренный выпускниками, трудоустроенными и удержанными в секторе, а не анонсами программ;
- физическая ёмкость Пенанга: выделение земли, водоснабжение и проекты разгрузки, исполненные в темпе, которого требуют объявленные заводы, поскольку неснятое ограничение становится аргументом переноса в пользу конкурента;
- миграция переделов: доля новых инвестиций, приходящаяся на передовое корпусирование, проектирование и переднее производство, а не воспроизводящая существующие сборочные мощности.
По доказательствам мая 2024 года Малайзия вошла в окно с сильной позицией, перекошенной капитальной базой и стратегией, инструменты которой соответствуют её диагнозу. По доказательствам последовавшего года окно было реальным: обязательства пришли, одобрения сконцентрировались в E&E, экспортная база продолжала накапливаться. Чего доказательства пока не показывают — это исправление перекоса и исполнение кадрового конвейера, двух обязательств, которые решают, станут ли 13% страны в задних переделах платформой для переделов выше или останутся, десятилетие спустя, потолком, которым они были в 2024 году. Для отрасли, пятьдесят лет строившей задние переделы, это означает смену меры успеха: не объём корпусирования сам по себе, а место страны в цепочке, измеряемое переделами, а не тоннажем. Позицию, перекос и окно опубликовало издание Зе Эдж Малайзия (The Edge Malaysia) 20 мая 2024 года.
Оставить комментарий