Экономисты читают июньское замедление экспорта Малайзии 2024 года как колебание базового эффекта внутри полупроводникового цикла
Экспорт Малайзии в июне 2024 года оказался ниже ожиданий: поставки выросли на 1,7% в годовом выражении до 126,05 млрд ринггитов против консенсус-прогноза Блумберг (Bloomberg) в 3,3%, и это стало вторым месяцем замедления подряд. При этом экономисты, внимательнее других следящие за торговым двигателем страны — РХБ Банк (RHB Bank), ЮОБ (UOB) и МИДФ Рисёрч (MIDF Research), — не стали трактовать замедление как перелом. В их интерпретации июнь — это колебание базового эффекта внутри полупроводникового восходящего цикла, а не первая трещина в нём. Настоящий анализ ставит перед июньскими данными более узкий вопрос: какие элементы отчёта являются арифметикой, какие — сигналом, и что импортная сторона, идущая заметно горячее экспортной, означает для второго полугодия 2024 года и для счёта текущих операций.
Ставки этого вопроса практические, а не академические. Внешний сектор Малайзии — передаточный ремень между глобальным технологическим циклом и внутренней экономикой: от него зависят загрузка фабрик в Пенанге и коридоре Кулим, размер торгового профицита, финансирующего счёт текущих операций, и объём внешнего буфера, на который опирается ринггит, когда глобальные финансовые условия ужесточаются. Июньский отчёт, прочитанный неверно в любую из сторон — как обвал или как подтверждение устойчивости, — искажает горизонт планирования именно тех компаний, чьи портфели заказов эти данные и должны описывать.
Июньские данные: замедление с алиби
Экспорт в объёме 126,05 млрд ринггитов в июне 2024 года сопоставим со 123,94 млрд ринггитов в июне 2023 года: прирост 1,7% не дотянул до консенсуса в 3,3% и продлил замедление, начавшееся ещё в мае. Композиция объясняет часть промаха: промышленные и сельскохозяйственные товары шли в июне вяло, а база сравнения была неумолимой, поскольку июнь 2023 года сам по себе был сильным месяцем для поставок. Когда сильная база встречает лишь достойный результат, темп роста сжимается даже тогда, когда абсолютный уровень торговли остаётся высоким, — а 126,05 млрд ринггитов в абсолютном выражении являются здоровым месяцем для малайзийской торговли.
Три черты июньского отчёта стоит разделить, прежде чем выносить суждение о цикле:
- темп роста в 1,7% — слабейший элемент релиза и наиболее подверженный базовым эффектам, поскольку измеряется против исключительно сильного июня 2023 года;
- композиция с вялыми промышленными и сельскохозяйственными товарами локализует слабость вне комплекса электрики и электроники, на котором держится тезис о восходящем цикле;
- торговый профицит в 14,3 млрд ринггитов — максимум за девять месяцев: эту цифру трудно согласовать с любым нарративом о широком экспортном бедствии, ведь расширяющийся профицит означает, что экспорт в месячном выражении обгоняет импорт даже при замедлении темпа роста.
Профицит на девятимесячном максимуме также упорядочивает спор о композиции. Профицит в 14,3 млрд ринггитов в том же месяце, когда рост экспорта замедлился до 1,7%, означает, что замедление не было куплено силой импорта: за месяц импорт рос медленнее экспорта, и внешний счёт расширялся. Слабость композиции, сосуществующая с расширяющимся профицитом, — это проблема смеси внутри растущего торгового двигателя, а не проблема спроса во всём его контуре: проблемы смеси исправляет портфель заказов, тогда как проблемы спроса исправляет лишь мировая экономика.
Почему базовый эффект — честное объяснение
Базовый эффект — не отговорка, а арифметика, которая обязана развернуться. База сравнения июня 2023 года была повышенной, поэтому темп роста июня 2024 года механически занижен, и зеркальное отражение придёт во втором полугодии 2024 года, когда базы сравнения смягчатся. Именно этот механизм стоит за ожиданием МИДФ Рисёрч (MIDF Research), что экспортный импульс усилится во второй части года: один и тот же ряд выглядит уставшим на сильной базе и бодрым на слабой, без всякого изменения лежащего в основе портфеля заказов. Аналитическая ошибка, которой следует избегать, — принимать замедление, вызванное базой, за замедление, вызванное спросом. Замедление по спросу проявляется прежде всего в объёмах и новых заказах; замедление по базе — в темпах роста при устойчивых уровнях. Июнь 2024 года с поставками на 126,05 млрд ринггитов и профицитом на девятимесячном максимуме соответствует второму сценарию.
РХБ: одна точка данных против рынка полупроводников с ростом 19,3%
Чтение цикла от РХБ Банк (RHB Bank) опирается на глобальный рынок полупроводников, а не на отдельный малайзийский месяц. Банк отмечает, что импульс экспорта электрики и электроники устойчиво улучшается с начала 2024 года, и закрепляет это наблюдение в мировом рынке: глобальные продажи полупроводников в мае 2024 года выросли на 19,3% в годовом выражении, причём основными драйверами стали Америка и Азиатско-Тихоокеанский регион. На этом фоне РХБ сохраняет позитивный взгляд на торговлю в 2024 году несмотря на июньское замедление, по сути утверждая, что одна изолированная точка данных за июнь не несёт достаточно информации, чтобы пересмотреть оптимистичный взгляд, построенный на рынке, растущем почти на пятую часть в годовом выражении.
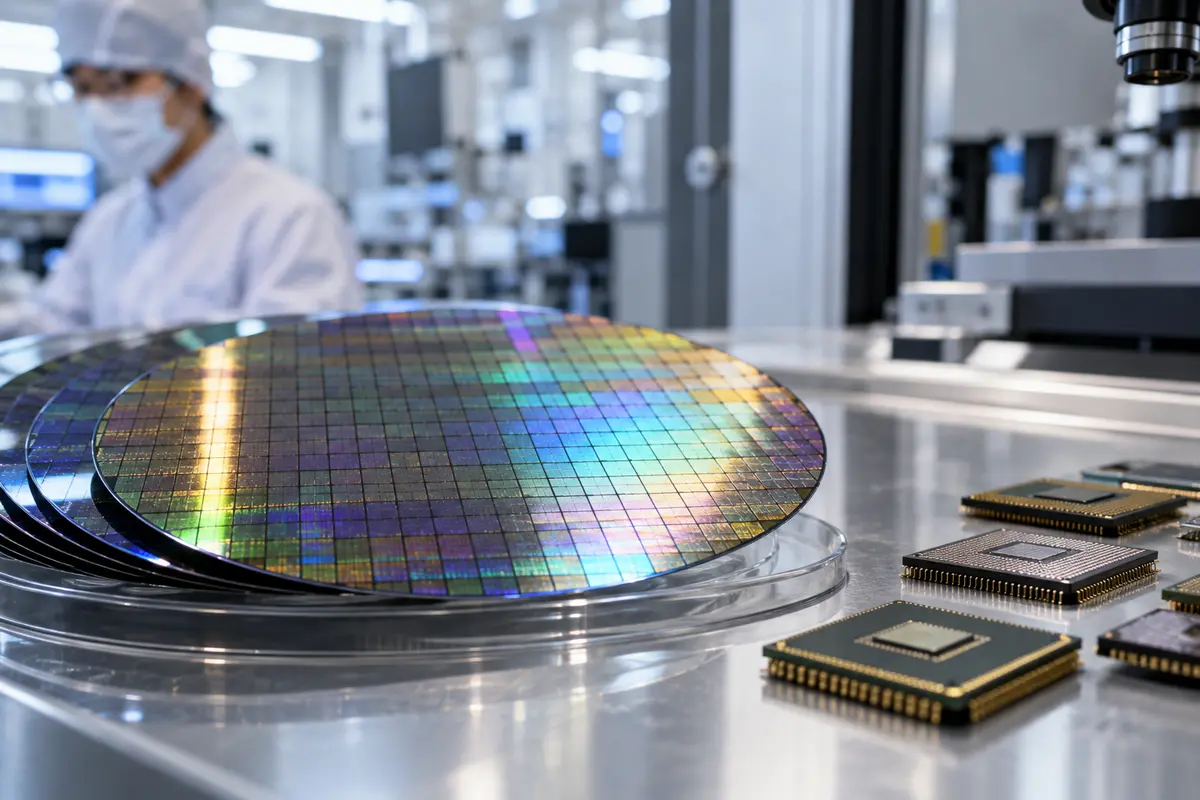
Эта логика заслуживает проверки, поскольку является несущей стеной тезиса о восходящем цикле. Позиция Малайзии в полупроводниковой цепочке сосредоточена в задних переделах — сборке, тестировании и корпусировании, — где выручка следует за объёмом пластин, запущенных в других странах, с лагом. Расширение глобальных продаж полупроводников на 19,3% поэтому является не совпадающим, а опережающим индикатором для малайзийского экспорта электрики и электроники: заказы, которые мировой рынок размещает сегодня, становятся малайзийскими экспортными строками через один-два квартала. Именно эта лаговая структура объясняет, почему один слабый месяц в середине 2024 года может сосуществовать с неповреждённым восходящим циклом: месяц отражает заказы, размещённые при более слабом мировом рынке, тогда как второе полугодие 2024 года отразит заказы, размещённые в рынок с двузначным ростом.
Импортный сигнал: промежуточные товары как опережающий индикатор
Сильнейшее доказательство в июньском релизе находится вовсе не на экспортной стороне. Импорт вырос на 17,8% в годовом выражении, а внутри него промежуточные товары — компоненты и полуфабрикаты, которые фабрики закупают, чтобы позже продавать готовую продукцию, — подскочили на 37,2%, продлив серию двузначного роста импорта промежуточных товаров до седьмого месяца подряд. Компании не закупают на 37,2% больше входов, чем год назад, чтобы кормить сжимающийся портфель заказов. МИДФ Рисёрч связывает силу импорта с ростом новых заказов от клиентов из Азиатско-Тихоокеанского региона, называя в числе источников спроса Австралию, Филиппины и Вьетнам, и читает это сочетание как подтверждение того, что экспортный импульс усилится во второй части 2024 года.
Полугодовой агрегат делает картину резче. За первое полугодие 2024 года импорт вырос на 13,8%, тогда как экспорт — на 3,9%: клин почти в десять процентных пунктов в пользу стороны входов. Опираясь на этот клин, МИДФ Рисёрч повысил прогноз роста импорта на полный год до 11,2%. В экономике сборки и тестирования импортный всплеск такой формы — это след будущих экспортных поставок: компоненты пересекают границу, получают добавленную стоимость на малайзийских заводах и уходят вновь в виде отправок электрики и электроники. У последовательности надёжный порядок — сначала промежуточный импорт, затем экспорт, — поэтому импортная строка является самым полезным единственным индикатором во всём релизе.
Что закладывает клин и чего он не может доказать
Две оговорки сохраняют честность импортного сигнала. Во-первых, наукоёмкость по промежуточным товарам — утверждение о цепочке электрики и электроники в частности; оно меньше говорит о промышленных и сельскохозяйственных строках, тянувших июньскую композицию экспорта вниз, а у этих строк собственные драйверы спроса. Во-вторых, импорт, обгоняющий экспорт, сжимает торговый профицит в месяцы до прихода экспортного догона, поэтому период горячего импорта может сосуществовать с временно более тонким профицитом даже в здоровом цикле. Июньский профицит в 14,3 млрд ринггитов показывает, что догон уже частично идёт, но полугодовой клин 13,8% против 3,9% означает, что второе полугодие несёт бремя превращения входов в отправки. Если превращение состоится, чтение о восходящем цикле подтвердится уже в самой экспортной строке; если нет — импортный всплеск окажется накоплением запасов, а не портфелем заказов, и ревизия проявится как профицит, который не расширяется к концу года.
Прогноз на второе полугодие: 3,5% от ЮОБ и усиливающийся импульс по версии МИДФ
ЮОБ (UOB) сохранил прогноз роста экспорта на полный 2024 год на уровне 3,5% — цифру, которая уже включает в себя слабый июнь. Рамка банка опирается на восстановление мировой торговли и мягкую посадку в крупных экономиках, уравновешенные логистическими сложностями и геополитическими рисками, ограничивающими потенциал роста. Внутри этой рамки ЮОБ называет два источника апсайда: более устойчивое улучшение экспорта электрики и электроники и товарные поступления, поддерживаемые ценами. Банк сопровождает апсайд конкретной оговоркой: товарный экспорт остаётся подверженным производственным шокам, включая остановку заводов на плановое обслуживание и колебания цен, — напоминание о том, что неэлектронная половина экспортной корзины одинаково часто ограничена предложением и спросом.
Позиция МИДФ Рисёрч более направленная из двух: экспортный импульс улучшится во второй части 2024 года, а восстановление электрики и электроники станет более ободряющим во втором полугодии на фоне улучшения глобального рынка электрики и электроники. Прочитанные вместе с полупроводниковым якорем РХБ, три дома образуют согласованную конструкцию: мировой рынок, растущий двузначными темпами, малайзийская импортная строка, уже закладывающая этот рост, и прогноз роста экспорта на полный год в 3,5%, который выглядит консервативным именно потому, что базовые эффекты становятся попутными в ближайшие месяцы.
Поставленные рядом, три прогноза описывают единый коридор, а не спор. Уровень 3,5% от ЮОБ задаёт консервативный пол, поскольку полностью учитывает логистическое и геополитическое сопротивление; оценка МИДФ Рисёрч об усиливающемся импульсе задаёт направление движения внутри года; полупроводниковый якорь РХБ задаёт потолок правдоподобия, ведь малайзийский экспорт электрики и электроники не может надолго обогнать питающий его мировой рынок. Коридор с названным полом, названным направлением и названным потолком — это конструкция прогнозов, проверяемая месяц за месяцем, а это больше, чем предлагает большинство консенсус-позиций.
Где консенсус может сломаться
У конструкции три видимые точки отказа. Обновлённый спад глобального технологического спроса обесценил бы опережающий индикатор у его источника, превратив импортный всплеск в нежелательные запасы. Товарный шок — остановка крупного завода на обслуживание или резкое движение цен — убрал бы второй канал апсайда ЮОБ именно в тот момент, когда канал электрики и электроники должен нести год. А логистический или геополитический сбой, риск, прямо названный ЮОБ, прервал бы физическое превращение импортных входов в экспортный выпуск, дав худшее сочетание из возможных: горячий импорт и холодный экспорт в одном квартале. Ни один из трёх сценариев не является базовым; все три наблюдаемы, что делает их предметом наблюдения, а не лишь беспокойства.
От торгового профицита к счёту текущих операций: коридор 39–41,5 млрд ринггитов
Торговый профицит — мост между месячным отчётом и годовой внешней позицией, и июньские 14,3 млрд ринггитов, максимум за девять месяцев, являются прочной его опорой. ЮОБ прогнозирует профицит счёта текущих операций 2024 года в 39 млрд ринггитов, около 2% ВВП. Банк Негара Малайзия (Bank Negara Malaysia) даёт согласованную оценку в 41,5 млрд ринггитов, или 1,8–2,8% ВВП. Любая из этих величин означала бы существенный шаг вперёд относительно 2023 года, когда профицит счёта текущих операций составил 28,2 млрд ринггитов, или 1,5% ВВП.
Эта прогрессия важна за пределами заголовка. Профицит счёта текущих операций порядка 2% ВВП — это чистые валютные поступления, накапливающиеся как внешние буферы: резервы, чистые внешние активы и способность поглощать волатильность потоков капитала без внутреннего ужесточения. Для экономики, чья валюта оценивается преимущественно внешними условиями, счёт текущих операций — медленная переменная, определяющая, сколько шума быстрых переменных способен поглотить ринггит. Июньский профицит, семимесячная серия двузначного роста промежуточного импорта и экспортный догон второго полугодия в этой рамке — три взгляда на один объект: расширяющийся внешний буфер, строящийся поставка за поставкой.
Вердикт: колебание внутри восходящего цикла, со списком наблюдения
Июньские данные 2024 года скорее поддерживают чтение экономистов, чем оспаривают его. Замедление находится там, где ему и положено быть по базовым эффектам и неэлектронной композиции; профицит — на девятимесячном максимуме; импортная строка, самая опережающая серия релиза, расширяется темпами, которые обретают смысл лишь при растущем портфеле заказов. Честная формулировка такова: июнь — колебание внутри восходящего цикла, заметное, объяснимое и призванное развернуться по мере смягчения баз сравнения, а не свидетельство остановки цикла. Отличает эту формулировку от желаемого мышления список наблюдения:
- экспортный догон во втором полугодии 2024 года: повторное ускорение месячного роста экспорта по мере смягчения баз подтвердит, что полугодовой импортный клин был портфелем заказов, а не запасами;
- импорт промежуточных товаров: седьмой месяц двузначного роста — сигнал; первый месяц однозначного роста в категории станет контрсигналом;
- глобальные продажи полупроводников: темп 19,3% в годовом выражении в мае 2024 года — якорь РХБ, и замедление там доходит до малайзийского экспорта электрики и электроники с лагом в один-два квартала;
- товарная строка: остановки на обслуживание и ценовые качели — названный ЮОБ канал риска, способный сам по себе сдвинуть прогноз 3,5% на полный год;
- коридор счёта текущих операций: 39 млрд ринггитов у ЮОБ и 41,5 млрд ринггитов у Банка Негара Малайзия против 28,2 млрд ринггитов в 2023 году задают диапазон, внутри которого держится история внешнего буфера.
По доказательствам, доступным на июль 2024 года, цикл цел, опережающие индикаторы смотрят вперёд, а внешняя позиция настроена на расширение. Июньский отчёт — та часть истории, которая состарится хуже всех, и, по чтению экономистов, та часть, которая никогда и не была историей. Июньские торговые данные 2024 года и оценки экономистов опубликованы изданием Зе Эдж Малайзия (The Edge Malaysia) 18 июля 2024 года.
Оставить комментарий